
Einzahlungssumme
- Nominaler Endbetrag
- 72.000 €
- Heutige Kaufkraft
- 39.700 €
Ein Ratgeber zu Rentenlücke, Geldanlage, Kosten, Steuern und Auszahlung – mit ausgewählten Tarifen im Vergleich.Stand: 13. September 2026 · Berücksichtigt öffentlich verfügbare Produktinformationen bis zu diesem Datum.
Wenn später Geld fehlen könnte
Für viele Menschen wird die gesetzliche Rente allein nicht ausreichen, um den gewohnten Lebensstandard im Alter fortzuführen. Das gesetzliche Rentenniveau liegt derzeit bei 48 Prozent (Stand 2026, Quelle: Deutsche Rentenversicherung). Diese Zahl beschreibt das Sicherungsniveau vor Steuern einer Standardrente nach 45 Beitragsjahren mit durchschnittlichem Einkommen im Verhältnis zum verfügbaren Durchschnittsentgelt. Wie hoch die persönliche Altersrente tatsächlich ausfällt, hängt unter anderem vom bisherigen Verdienst, den Versicherungszeiten und dem individuellen Rentenbeginn ab. Hinzu kommt, dass Inflation die Kaufkraft der späteren Rente und des angesparten Vermögens mindert.
Wer seine Rentenlücke verkleinern möchte, kann zusätzlich fürs Alter vorsorgen. In einer fondsgebundenen Rentenversicherung können die Beiträge in ETFs oder aktiv gemanagte Fonds fließen. Je nach Tarif kommen ein Sicherheitsbaustein, unterschiedliche Garantien und eine lebenslange Rentenzahlung hinzu. Der Vergleich zeigt, wie sich die ausgewählten Angebote bei Anlage, Kosten und Flexibilität unterscheiden.
Mit unserem Rentenlückenrechner können Sie Ihren persönlichen zusätzlichen Vorsorgebedarf näherungsweise ermitteln.
Vorsorge in der Familie
Wenn ein Elternteil nach der Geburt eines Kindes länger in Teilzeit arbeitet oder die Berufstätigkeit unterbricht, kann die eigene Vorsorge hinter der des Hauptverdieners zurückbleiben. Kindererziehungszeiten werden in der gesetzlichen Rentenversicherung berücksichtigt, gleichen geringere Beiträge durch Teilzeit, niedriges Einkommen oder längere Erwerbsunterbrechungen aber nicht in jedem Fall vollständig aus.
Nach Destatis lagen die durchschnittlichen Alterseinkünfte von Frauen im EU-SILC 2024 um 25,8 Prozent unter denen von Männern. Ohne Hinterbliebenenleistungen betrug der Abstand 36,9 Prozent; die Angabe bezieht sich auf die durchschnittlichen Alterseinkünfte von Personen ab 65 Jahren. Für die eigene Planung ist deshalb sinnvoll, den Vorsorgebedarf beider Elternteile getrennt zu betrachten; dabei kann der Rentenlückenrechner eine erste Orientierung geben.
Quellen: DRV: Kindererziehungszeiten, DRV: Pflege von Angehörigen und Destatis: Gender Pension Gap.
Persönliche Planungsgrundlage
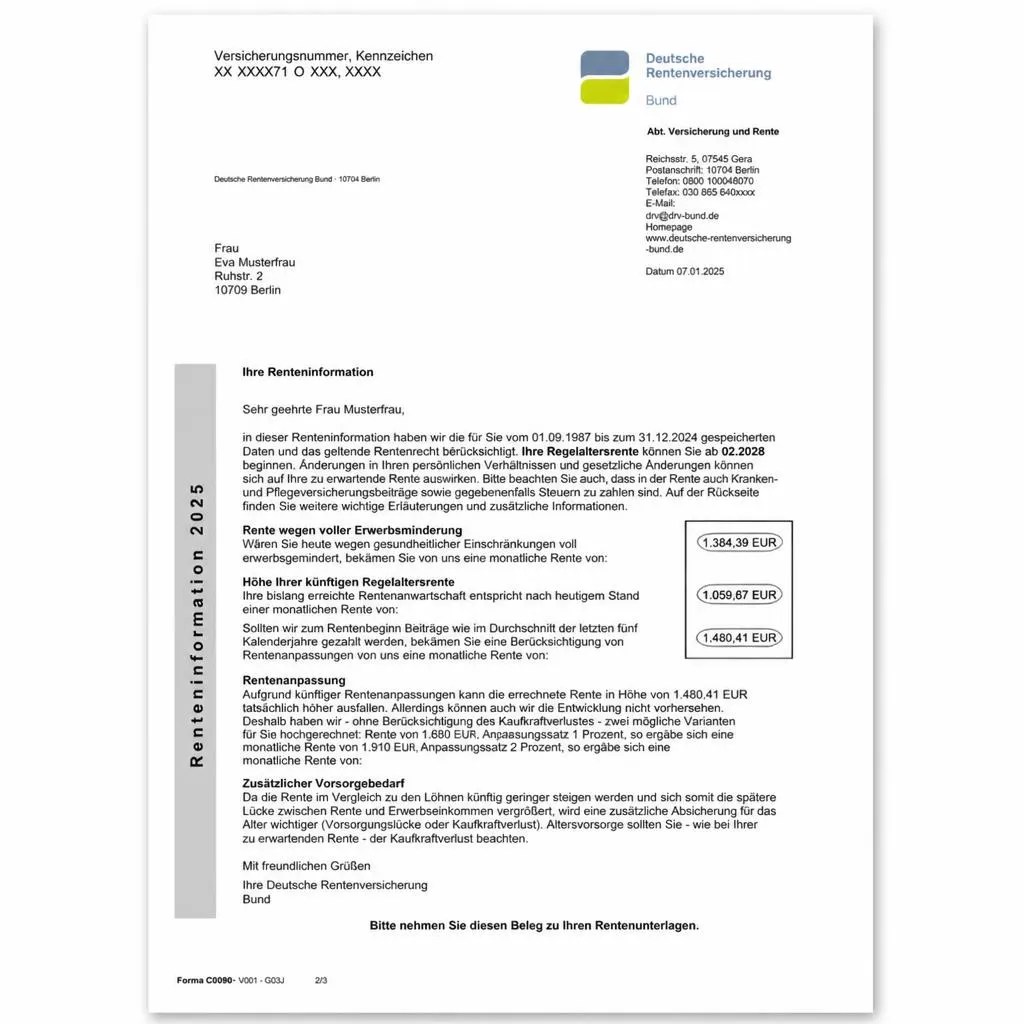
Die jährliche Renteninformation der Deutschen Rentenversicherung zeigt, mit welcher monatlichen gesetzlichen Rente Sie nach heutigem Stand rechnen können. Die ausgewiesenen Eurobeträge sind jedoch keine Zusage für das später verfügbare Nettoeinkommen. Außerdem können Steuern sowie Beiträge zur Kranken- und Pflegeversicherung die später verfügbare Rente mindern.
Für eine erste Einschätzung Ihrer Rentenlücke stellen Sie den in der Renteninformation ausgewiesenen monatlichen Rentenbetrag dem Einkommen gegenüber, das Sie im Ruhestand voraussichtlich benötigen. Beziehen Sie weitere regelmäßige Einkünfte im Alter ein – zum Beispiel Betriebsrenten, private Renten oder Mieteinnahmen. Achten Sie darauf, Brutto- und Nettobeträge nicht direkt miteinander zu vermischen.
Für den Rentenlücken-Rechner benötigen Sie vor allem drei Angaben: Ihre erwartete gesetzliche Monatsrente, Ihr gewünschtes monatliches Einkommen im Ruhestand und weitere regelmäßige Alterseinkünfte. Der Rechner zeigt daraus eine erste Orientierung, wie groß die mögliche Versorgungslücke sein könnte.
Schrittweise vorsorgen
Altersvorsorge muss nicht erst nach Ausbildung oder Studium beginnen. Auch Auszubildende und Studierende können mit einem kleinen Betrag starten, sofern nach den laufenden Ausgaben noch ausreichend Geld übrig bleibt. Vorrang hat zunächst eine frei verfügbare Rücklage für unerwartete Kosten. Sie verhindert, dass ein Vorsorgevertrag bei der ersten größeren Ausgabe wieder gekündigt oder unterbrochen werden muss.
Ist diese Reserve vorhanden, kann bereits eine kleine und dauerhaft tragbare Sparrate den Einstieg ermöglichen. Entscheidend ist nicht, sofort möglichst viel einzuzahlen. Wichtiger ist ein flexibles Angebot, dessen Beitrag sich bei Bedarf reduzieren, aussetzen und mit einem später steigenden Einkommen schrittweise erhöhen lässt.
Die Verbraucherzentrale beschreibt für den Berufsstart ETF-Sparpläne mit kleinen monatlichen Beträgen. In ihren Hinweisen zur Altersvorsorge nennt sie 25 oder 50 Euro monatlich als mögliche Sparraten.
Bei der Grundsicherung hängt die Berücksichtigung von Altersvorsorgevermögen von der konkreten Form ab und sollte anhand der aktuellen BMAS-/Jobcenter-Regeln geklärt werden. Maßgeblich sind die aktuellen Informationen des BMAS.
Eine Dynamik erhöht den Beitrag regelmäßig automatisch. Eine freiwillige Erhöhung verändert den laufenden Beitrag nach eigener Entscheidung, eine Sonderzahlung ist eine zusätzliche Einmalzahlung. Ob das möglich ist und welche Mindestbeträge oder Kosten gelten, steht im Vertrag. Je nach Vertrag können Beitragserhöhungen oder Dynamikschritte zusätzliche Abschluss-, Vertriebs- oder Verwaltungskosten auslösen. Auch eine bereits vereinbarte Option ist nicht automatisch eine steuerlich relevante Vertragsänderung; spätere wesentliche Erhöhungen können je nach Vertrag steuerliche Folgen haben. Die Hinweise des BMF/EStH zu Versicherungsverträgen sind dafür nur eine allgemeine steuerliche Einordnung und ersetzen keine Beratung.
200 Euro monatlich über 30 Jahre ergeben eine Einzahlungssumme von 72.000 Euro. Die Szenarien zeigen, wie sich eine gleichbleibende Rendite nach Kosten rechnerisch auf das Geld am Ende auswirken kann.
Inflation verändert nicht den nominalen Kontostand, sondern was man sich später dafür kaufen kann. Die Kaufkraftwerte rechnen die Endbeträge auf heutige Preise zurück.
Aktueller Vergleichswert aus Statistisches Bundesamt (Destatis), GENESIS-Online: 2,3 % für Juni 2026. Dieser Wert dient nur zur Einordnung; der Rechner verwendet weiterhin die gewählte Annahme von 2,0 % p. a..
Aktueller Kernwert
Bei 2,0 % p. a. beträgt die heutige Kaufkraft nach 30 Jahren je nach Szenario Einzahlungssumme: 39.700 €; 2 % pro Jahr nach Kosten: 54.400 €; 4 % pro Jahr nach Kosten: 76.600 €; 6 % pro Jahr nach Kosten: 110.900 €.
| Szenario | 10 Jahre | 20 Jahre | 30 Jahre |
|---|---|---|---|
| Einzahlungssumme | 24.000 € | 48.000 € | 72.000 € |
| 2 % pro Jahr nach Kosten | 26.500 € | 59.000 € | 98.500 € |
| 4 % pro Jahr nach Kosten | 29.400 € | 73.400 € | 138.800 € |
| 6 % pro Jahr nach Kosten | 32.800 € | 92.400 € | 200.900 € |
| Einzahlungssumme – heutige Kaufkraft | 19.700 € | 32.300 € | 39.700 € |
| 2 % pro Jahr nach Kosten – heutige Kaufkraft | 21.800 € | 39.700 € | 54.400 € |
| 4 % pro Jahr nach Kosten – heutige Kaufkraft | 24.200 € | 49.400 € | 76.600 € |
| 6 % pro Jahr nach Kosten – heutige Kaufkraft | 26.900 € | 62.200 € | 110.900 € |
Rechenbeispiel, keine Prognose und kein konkretes Produktangebot.
Annahmen: gleichbleibende Rendite nach Kosten, monatliche Einzahlung am Monatsende, ohne Steuern. Die Kaufkraftwerte verwenden die oben eingestellte Inflationsannahme. Reale Fondsverläufe schwanken und können Verluste verursachen. Die 2, 4 und 6 % sind Szenarien, keine Anbieter- oder Tarifwerte.
Bei langfristiger Fonds-/ETF-Anlage kann der Ablaufwert erheblich höher sein als in einem sicherheitsorientierten Szenario; er ist nicht garantiert und kann wegen Kursschwankungen, Kosten und schlechter Marktentwicklung auch niedriger ausfallen.
Ein eigenes Szenario mit Ihrer Sparrate und Anlagedauer können Sie mit unserem ETF-Sparplan-Rechner berechnen.
Geld im Ruhestand
Nicht nur die Ansparphase ist wichtig. Ebenso entscheidend sind die spätere Auszahlungsphase und die Regelung für den Todesfall. Je nach Vertrag können eine lebenslange monatliche Rente, eine einmalige Kapitalauszahlung, ein zeitlich begrenzter Auszahlungs- oder Entnahmeplan oder eine Kombination möglich sein. Nicht jeder Tarif bietet jede Variante.
Eine lebenslange Rente sichert das Risiko eines sehr langen Lebens ab. Ihre Höhe hängt unter anderem vom angesparten Kapital, vom vereinbarten Faktor und von vereinbarten Hinterbliebenenleistungen ab. Mit Rentenbeginn steht das hierfür eingesetzte Kapital in der Regel nicht mehr frei zur Verfügung. Stirbt die versicherte Person kurz nach Rentenbeginn, können ohne vereinbarte Hinterbliebenenleistung nur wenige Rentenzahlungen erfolgt sein.
Häufig wird beispielsweise eine Rentengarantiezeit von zehn Jahren vereinbart. Je nach Tarif können auch andere oder längere Zeiträume wählbar sein. Stirbt die versicherte Person während dieser Zeit, wird die vereinbarte Rente grundsätzlich bis zum Ende der Garantiezeit an die bezugsberechtigte Person weitergezahlt. Ein längerer Hinterbliebenenschutz kann allerdings die monatliche Rente beziehungsweise den zugrunde liegenden Rentenfaktor verringern. Eine Rentengarantiezeit bedeutet nicht automatisch, dass das gesamte verbleibende Vertragskapital ausgezahlt wird.
Ein Auszahlungs- oder Entnahmeplan kann flexibler sein. Je nach Modell bleibt Restkapital angelegt und kann häufig vererbbar sein. Dafür besteht das Risiko, dass das Kapital durch hohe Entnahmen, eine schwache Wertentwicklung oder ein langes Leben aufgebraucht wird. Eine Kombination kann deshalb sinnvoll sein: ein Teil als lebenslange Basisrente, ein anderer Teil flexibel verfügbar, weiter investiert und gegebenenfalls vererbbar. Ein vertraglicher Auszahlungsplan ist dabei nicht dasselbe wie ein selbst verwalteter ETF-Entnahmeplan.
Für den Vergleich helfen konkrete Fragen:
Eine lebenslange Rente schützt davor, dass das für den Ruhestand eingeplante Geld noch zu Lebzeiten aufgebraucht ist. Ein Auszahlungsplan bietet dagegen meist mehr Freiheit: Die Höhe der Entnahmen kann angepasst und das verbleibende Kapital grundsätzlich weiter angelegt oder vererbt werden. Dafür besteht das Risiko, dass das Geld bei zu hohen Entnahmen oder einer besonders langen Lebensdauer nicht ausreicht.
Viele Menschen unterschätzen, wie lange ihr Geld im Ruhestand reichen muss. Nach der aktuellen Sterbetafel 2023/2025 haben 65-jährige Männer durchschnittlich noch 18,0 und Frauen 21,1 Lebensjahre vor sich. Ein erheblicher Teil lebt deutlich länger: Nach Angaben der Deutschen Rentenversicherung werden mehr als 40 Prozent der 65-jährigen Männer und rund 60 Prozent der gleichaltrigen Frauen älter als 85 Jahre. Ein zeitlich begrenzter Auszahlungsplan sollte deshalb so bemessen sein, dass das Kapital nicht schon im hohen Alter aufgebraucht ist. Die Verbraucherzentrale erläutert deshalb, welche Vor- und Nachteile ein Auszahlungsplan und eine lebenslange Rente haben.
Welche Auszahlungs- und Hinterbliebenenregelungen tatsächlich gelten, hängt vom gewählten Tarif und den persönlichen Vertragsbedingungen ab.
Steuerliche Einordnung
Beim direkten ETF-Depot können Ausschüttungen, Vorabpauschalen und Verkaufsgewinne als Kapitalerträge steuerpflichtig sein. Grundsätzlich gilt dafür die Kapitalertragsteuer von 25 Prozent; hinzu kommen Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der Sparer-Pauschbetrag kann Kapitalerträge bis zur gesetzlichen Höhe berücksichtigen. Bei Aktienfonds sind für Privatanleger unter den gesetzlichen Voraussetzungen grundsätzlich 30 Prozent der Erträge steuerfrei. Maßgeblich sind § 20 EStG und § 20 InvStG.
Bei einer Kapitalauszahlung wird grundsätzlich der Unterschiedsbetrag zwischen Versicherungsleistung und eingezahlten Beiträgen betrachtet. Für ab 2005 abgeschlossene Verträge kann bei einer Kapitalauszahlung unter bestimmten Voraussetzungen die Hälfte des Unterschiedsbetrags steuerpflichtig sein. Bei Verträgen, die vom 1. Januar 2005 bis zum 31. Dezember 2011 abgeschlossen wurden, muss der Vertrag dafür mindestens zwölf Jahre bestanden haben und die Auszahlung nach Vollendung des 60. Lebensjahres erfolgen. Für nach dem 31. Dezember 2011 abgeschlossene Verträge gilt statt der Altersgrenze 60 die Altersgrenze 62. Deshalb wird bei neueren Verträgen häufig von der 12/62-Regel gesprochen. Für Verträge, die vor dem 1. Januar 2005 abgeschlossen wurden, können Übergangsregeln des alten Steuerrechts gelten; eine pauschale Steuerfreiheit darf daraus nicht abgeleitet werden. Das folgt aus § 20 Abs. 1 Nr. 6 EStG in Verbindung mit § 52 Abs. 28 Satz 7 EStG.
Bei fondsgebundenen Lebensversicherungen sind nach § 20 Abs. 1 Nr. 6 Satz 9 EStG außerdem 15 Prozent des Unterschiedsbetrags steuerfrei, soweit er aus Investmenterträgen stammt. Diese Teilfreistellung und die Halbierung nach der 12/62-Regel sind getrennte gesetzliche Regeln; daraus lässt sich keine pauschale Steuerersparnis für jeden Vertrag ableiten.
Bei einer lebenslangen privaten Leibrente wird nicht automatisch die gesamte Rentenzahlung besteuert. Maßgeblich ist der altersabhängige Ertragsanteil nach § 22 EStG. Beginnt die Rente mit 67, beträgt dieser Ertragsanteil 17 Prozent. Das ist der steuerpflichtige Anteil der Rente, nicht ein Steuersatz.
| Alter bei Rentenbeginn | Ertragsanteil |
|---|---|
| 60 Jahre | 22 % |
| 62 Jahre | 21 % |
| 65 Jahre | 18 % |
| 67 Jahre | 17 % |
| 70 Jahre | 15 % |
Rechtsstand und Abruf: § 22 EStG, 12.09.2026. Die Werte sind gesetzliche Ertragsanteile und kein persönlicher Einkommensteuersatz.
Die Einordnung ist allgemein und ersetzt keine individuelle Steuer- oder Anlageberatung. Entscheidend sind Vertragsbeginn, Auszahlungsart, persönliche Situation und der jeweils geltende Rechtsstand.
Eine fondsgebundene Rentenversicherung kann diese langfristige Kapitalanlage in einen Versicherungsvertrag einbinden. Sie ist kein reiner ETF-Sparplan: Sie enthält zusätzlich Regeln für Rentenbeginn, Verrentung und gegebenenfalls Garantien. Der Rentenfaktor beschreibt dabei, wie viel monatliche Rente je 10.000 Euro Vertragsguthaben vorgesehen ist; Einheit, Bedingungen und Tarifstand müssen zusammen gelesen werden. Im Gegenzug können Vertragskosten und Einschränkungen bei Auswahl oder Auszahlung hinzukommen.
Der anschließende Vergleich ordnet ausgewählte Tarife von CosmosDirekt, Allianz und Stuttgarter ein. Er zeigt Unterschiede bei Anlage, Kosten, Garantien und Flexibilität. Dabei handelt es sich nur um einen aktuellen Ausschnitt des deutschen Marktes, nicht um eine vollständige Marktübersicht oder Rangliste. Eine persönliche Empfehlung ist damit nicht verbunden.
Unsere Ratgeber und Rechner helfen Ihnen bei der persönlichen Einordnung: Der Ratgeber zur Rentenlücke erklärt die Grundlagen, mit dem Rentenlücken-Rechner schätzen Sie Ihren zusätzlichen Vorsorgebedarf. Der Zinseszins-Rechner zeigt den langfristigen Zinseszinseffekt. Informationen zum ETF-Sparplan und der ETF-Sparplan-Rechner helfen, eine flexible Anlage außerhalb einer Rentenversicherung einzuordnen. Der ETF-Sparplan und das Standarddepot sind keine Produktempfehlungen.
Anbieter und Tarifwege
Jede aktive Anbieterkarte folgt demselben Raster. Nicht veröffentlichte Werte werden kenntlich gemacht; die Darstellung bewertet weder Anbieter noch Renditechancen.
Produktdetails
FlexInvest verbindet eine private Rentenversicherung mit einer Anlage in Fonds und ETFs. Der Vertrag kann mit laufenden Beiträgen oder als Einmalbeitrag genutzt werden; ein Teil wird sicherheitsorientiert als Sicherungsguthaben geführt.
Für die Einordnung ist dieser Sicherheitsbaustein wichtig: Das Sicherungsguthaben wird derzeit mit 2,0 % p. a. verzinst. Der Zinssatz gilt nach Abzug der laufenden Kosten für das Kalenderjahr 2026. Er ist variabel und wird von CosmosDirekt zum Jahresende für das folgende Kalenderjahr neu festgelegt. Das ist kein dauerhaft garantierter Vertragszins. CosmosDirekt nennt die FlexInvest-Kosten nach Berücksichtigung der aktuell festgelegten Überschussbeteiligung mit 0,70 % pro Jahr auf das vorhandene Guthaben an. Die Entnahme erfolgt monatlich anteilig; bei 10.000 € Guthaben sind das 70 € im Jahr.
Damit bündelt der Tarif Kapitalmarktanlage und Versicherung in einem Vertrag. Die laufenden Fondskosten sind bereits im Fondsvermögen berücksichtigt und wirken auf die Wertentwicklung; sie werden nicht separat von CosmosDirekt berechnet. Interessant kann die Ausgestaltung daher für Menschen sein, die eine Fondsanlage mit einem vertraglichen Sicherheitsbaustein und späterer Rentenzahlung verbinden möchten.
Beim Einmalbeitrag wird das Geld zunächst sicherheitsorientiert angelegt und über zwölf Monate monatlich anteilig in die gewählte Zielaufteilung aus Fonds und ETFs umgeschichtet, wenn das Anlaufmanagement bei Antragstellung vereinbart wurde. Zuzahlungen sind davon ausgeschlossen; das Anlaufmanagement kann jederzeit ausgeschaltet werden und verursacht laut Bedingungen keine gesonderten Gebühren. Das passive Ablaufmanagement schichtet Fondsguthaben grundsätzlich automatisch fünf Jahre vor dem ursprünglich vereinbarten Ende der Ansparphase monatlich in eine sicherheitsorientierte Anlage um; bei einem individuell früher geplanten Ende ist der Beginn zwei bis fünf Jahre vorher wählbar und frühestens fünf Jahre nach Vertragsbeginn möglich. Solche Umschichtungen können Schwankungs- und Zeitpunktrisiken reduzieren, garantieren aber weder Gewinn noch Verlustfreiheit; bei risikoärmeren Anlagen sinken regelmäßig auch die Renditechancen.
Häufige Fragen
Sie kann infrage kommen, wenn Sie langfristig fürs Alter sparen, dabei Fonds oder ETFs nutzen und später eine lebenslange Rente erhalten möchten. Wichtig ist, dass Sie den Vertrag voraussichtlich über viele Jahre durchhalten können. Wer vor allem niedrige Kosten, freie Verfügbarkeit und möglichst große Flexibilität sucht, sollte auch einen direkten ETF-Sparplan vergleichen.
Bei einem ETF-Sparplan gehört das Depot unmittelbar Ihnen; Sparrate, Pausen, Verkäufe und Auszahlungen lassen sich meist flexibel gestalten. Eine fondsgebundene Rentenversicherung verbindet die Kapitalanlage mit einem Versicherungsvertrag, der Garantien und eine lebenslange Rentenzahlung bieten kann, aber zusätzliche Vertragskosten und feste Regeln für Änderungen und Auszahlungen enthält. Auch die Besteuerung unterscheidet sich: Beim Depot gelten Regeln für Kapitalerträge und die Teilfreistellung von Aktienfonds. Bei einer Rentenversicherung können bei einer Kapitalauszahlung die 12/62-Regel und die separate 15-%-Teilfreistellung für investmentbezogene Erträge relevant sein; bei einer lebenslangen privaten Leibrente gilt der altersabhängige Ertragsanteil. Die Details und Quellen stehen im Steuerabschnitt. Ob daraus ein Vorteil entsteht, hängt besonders von Kosten, Laufzeit und persönlicher Steuersituation ab.
Von Ihren Beiträgen werden je nach Vertrag unterschiedliche Kosten abgezogen. Dazu können Abschluss-, Verwaltungs- und Fondskosten gehören. Entscheidend ist deshalb nicht nur die Beitragshöhe, sondern wie viel Geld nach allen Kosten für Sie arbeitet. Die Vergleichstabelle zeigt belegte Kostenangaben und kennzeichnet Werte aus Modellrechnungen gesondert.
Ja. Fonds und ETFs können im Wert fallen, sodass das Vertragsguthaben zeitweise oder am Ende niedriger ausfallen kann als erhofft. Eine Garantie kann – abhängig vom Vertrag – einen Teil der eingezahlten Beiträge absichern. Dafür wird häufig mehr Geld sicherheitsorientiert angelegt und ein kleinerer Teil kann die Chancen des Kapitalmarktes nutzen. Mehr Garantie bedeutet daher nicht automatisch ein besseres Ergebnis.
Viele Verträge erlauben Beitragsänderungen, Pausen oder vorzeitige Entnahmen. Die genauen Möglichkeiten unterscheiden sich jedoch deutlich. Achten Sie darauf, ob dabei Gebühren entstehen, ein Mindestguthaben verbleiben muss oder Garantien verändert werden. Bei einer frühen Kündigung kann die Auszahlung wegen Kosten und möglicher Kursverluste niedriger sein als die Summe Ihrer Einzahlungen.
Bei vielen fondsgebundenen Rentenversicherungen ist ein Wechsel innerhalb der angebotenen Fondsauswahl möglich. Wie häufig und zu welchen Bedingungen gewechselt werden kann, hängt vom Vertrag ab. Prüfen Sie außerdem, ob der Anbieter genügend breit gestreute und kostengünstige ETFs anbietet – eine große Anzahl von Fonds allein sagt noch nichts über deren Qualität aus.
Je nach Vertrag können Sie sich das Guthaben vollständig auszahlen lassen, eine lebenslange monatliche Rente wählen oder beide Möglichkeiten kombinieren. Bei einer Rentenzahlung bestimmt unter anderem der Rentenfaktor, wie viel monatliche Rente aus dem vorhandenen Vertragsguthaben entsteht. Vor Vertragsabschluss sollten deshalb nicht nur das angesparte Kapital, sondern auch die Regeln für die spätere Auszahlung verglichen werden.
Dieser Vergleich ist ein redaktionell geprüfter, veränderlicher Marktausschnitt statt einer Rangliste und keine persönliche Beratung – insbesondere keine Anlage-, Steuer-, Rechts- oder Finanzberatung. Fehlende Angaben werden nicht aus anderen Vertragsvarianten ergänzt; die Darstellung ersetzt keine individuelle Prüfung. Verbindlich sind die aktuellen Produktunterlagen.
Fondsangebot, Bedingungen und verfügbare Tarifwege können sich ändern.
Szenarien und BIB-Werte sind Musterfälle, keine Prognosen und keine Zusagen.
Für eine Entscheidung sind die aktuellen Vertragsunterlagen maßgeblich.
Quellen- und Fondslistenprüfung: 10.09.2026. Fondsangebot, ETF-Klassifikation und verfügbare Portfolios können sich ändern; die Auswahl kann je Tarif, Vertragsbeginn und Vertriebsweg abweichen.
Im Vergleich enthalten: 3 Gesellschaften und 14 Varianten. Kostenangaben aus Basisinformationsblättern beziehen sich auf die jeweils genannten Annahmen und sind nicht ohne Weiteres auf andere Verträge übertragbar.